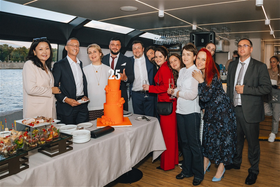
Юбилей 2026 — нам 25 лет!
Выездная налоговая проверка 2026: тренды, особенности, рекомендации.
Вебинар
25 июня 2026
11:00-13:30
Думаете, ВНП вас не коснется?
Спешим огорчить. Эта тема касается всех бенефициаров и ГД компаний. То, что
в отношении вашего бизнеса до сих пор не проведена ВНП – это всего лишь недоработка налоговой инспекции, и её устранение – вопрос времени.
К чему готовиться и как грамотно противостоять налоговикам расскажем подробно, с практической точки зрения на вебинаре 25 июня.
Что обсудим?
· тренды
· критерии отбора компаний для проверок
· подготовку к проверке
· тактику защиты
· минимизацию рисков
· оспаривание результатов проверки
· и ещё много полезных нюансов
Спикеры:
- Егор Крючков – руководитель налоговой практики, член Палаты налоговых консультантов, эксперт Центра по защите прав предпринимателей "Бизнес против коррупции", практикующий налоговый юрист с 15-летним стажем.
- Юлия Пёрышкина – налоговый юрист с 12-летним опытом работы в области разрешения налоговых споров, бывший налоговый инспектор.
Почему стоит участвовать?
- только полезные навыки и практически полезные сведения – остальное Вы прочитаете на сайтах теоретиков и ФНС
- персональное внимание каждому участнику – задавайте вопросы по теме выступления и получите ответ немедленно
- практический опыт – при поддержке наших экспертов Вы будете знать, к чему готовиться в рамках выездной поверки
Мы приглашаем только собственников и высшее руководство российского бизнеса.
Участие бесплатно. Регистрация обязательна.
По всем вопросам пишите lozhkov.k@sora-group.ru
Санкционные риски 2026 - Вебинар 04.06.2026
 Сегодня бизнесу, который связан с иностранными партнёрами, поставщиками, покупателями или импортными товарами, приходится принимать решения в условиях постоянно меняющихся ограничений, банковских проверок, логистических сложностей и повышенного внимания к договорной документации.
Если вы:
• работаете с иностранными контрагентами или планируете выходить на зарубежные рынки, закупаете, ввозите, продаёте или используете иностранные товары
• сталкиваетесь с задержками платежей, отказами банков, вопросами валютного контроля или комплаенса
• хотите понимать, какие условия нужно включать в договоры, чтобы снизить санкционные, налоговые и коммерческие риски
• ищете законные и устойчивые способы сохранить внешнеэкономические связи и защитить бизнес
Ждем вас на вебинаре, где мы:
• разберём ключевые риски при работе с иностранными контрагентами в текущих условиях
• расскажем, на что обращать внимание в договорах, поставках, расчётах и деловой коммуникации
• обсудим, как санкционные ограничения влияют на платежи, логистику, импорт и исполнение обязательств
• покажем типичные ошибки бизнеса, которые приводят к блокировкам, спорам и финансовым потерям
• дадим практические рекомендации по проверке контрагентов, структурированию сделок и защите интересов компании, её руководителей и бенефициаров
• ответим на вопросы участников и разберём наиболее актуальные ситуации из практики
Мероприятие будет интересно:
• собственникам
• генеральным директорам
• финансовым директорам
Бонус для участников:
Чек-лист с практическими шагами для безопасной работы с иностранными контрагентами и товарами в условиях санкционных ограничений в 2026 г.
ЗАРЕГИСТРИРОВАТЬСЯ
https://my.mts-link.ru/j/51193389/19733612795
Спикер:
Шевелев Арсений – руководитель санкционной практики, LL.M. Berkeley
ⓘ Дата:
04 июня.
Время: 11:00-12:00.
! Участие бесплатно, строго по предварительной регистрации.
Предпочтительный браузер для подключения – Google Chrome.
После регистрации обязательно сохраните письмо от MTS Link:
в нем будет Ваша уникальная ссылка для подключения к вебинару.
Количество мест ограничено, регистрируйтесь прямо сейчас.
ЗАРЕГИСТРИРОВАТЬСЯ
https://my.mts-link.ru/j/51193389/19733612795
Клиентов теневой сети “бумажного НДС” раскрыла ФНС
“Компаниям, которые подозревают в покупке подложных счетов-фактур, предлагали добровольно подать уточненную налоговую декларацию и доплатить НДС, необоснованно вычтенный из обязательств (а в ряде случаев и налог на прибыль), либо готовиться к детальному расследованию ответственности в рамках налоговой проверки и рискам «вплоть до уголовных……Крупнейшая в России площадка «бумажного» НДС была выявлена в ходе совместной операции ФСБ, ФНС, СК и МВД при содействии Генпрокуратуры… Она состояла более чем из 4,8 тысяч связанных между собой фирм с почти 40 тыс. клиентов. В 2023–2025 годах в рамках «площадки» были сформированы «схемные» вычеты по НДС, соответствующие уменьшению налоговой базы на 1,2 трлн руб.”, - пишет РБК.
Комментарии налогового юриста:
«Бумажный НДС» - последний крупный оплот незаконной оптимизации налоговых платежей. Эта схема, если можно так выразиться, «чернее некуда». Откровенное мошенничество и уклонение от уплаты налогов со стороны компании, которая применяет такие методы снижения налогового бремени по НДС.
Никогда такие правонарушения не бывают неумышленными. Следовательно, наказание в рамках НК РФ, как правило, назначается по части 3 статьи 122 НК РФ, т.е. штраф в размере 40% суммы недоимки. Судебной практики, в которой компании удалось бы оспорить «бумажный НДС» практически не существует и сводится она только к человеческому фактору – плохой подготовкой инспекторов к налоговому спору, что на данный момент редкость.
При этом, не следует забывать, что невинные жертвы «бумажного НДС» также возможны. Например, в нашей практике уже были случаи, когда компания фактически деятельности не ведет, но руководство держит ее «про запас», сдает «нулёвки» в соответствии с законодательством. Потом компанию хотят закрыть, но вскрывается, что без ведома владельца и руководства лица, имеющие доступ к ЭЦП и книгам покупок/продаж (зачастую сотрудники самой инспекции и/или оператора ТКС) сделали из нулевой компании некий генератор «бумажного НДС». Формально отчетность оставалась нулевой, но счетов – фактур в книгах покупок/продаж тысячи.
В этой ситуации необходимо обращаться не только в налоговые органы, но и в правоохранительные - для возбуждения уголовного дела по факту выявления такой схемы. В обратном случае ответственность может лечь на владельца или руководителя такой «нулевой» компании.
Кроме того, в качестве рекомендации предлагаем регулярно проверять книги покупок и продаж своей компании независимо от того ведет ли их свой бухгалтер или аутсорсинговая компания. С этой проблемой может столкнуться любой предприниматель или компания, применяющие ОСНО.
Комментарии аудитора:
Такие схемы выявляются специалистами налоговой службы благодаря системе АСК.
АСК НДС — это автоматизированная система контроля за возмещением налога на добавленную стоимость (НДС). Она используется налоговыми органами для выявления нарушений, анализа цепочек сделок и предотвращения незаконного возмещения НДС.
Это очень мощная система, ее первая версия была запущена в 2013 году и на протяжении 13 лет система АСК НДС непрерывно развивается:
• в 2015 году появилась система АСК- НДС- 2, доработанная с учётом выявленных схем уклонения от уплаты НДС или незаконного возмещения средств из бюджета. Она научилась определять фиктивные организации, которые использовались в мошеннических целях;
• с 2025 года была произведена интеграция с банковскими данными следующей версии, АСК НДС-3, которая получила прямой доступ к данным о движении денежных средств по расчётным счетам в рамках расширенного информационного обмена с банками. Система сопоставляет не только счета-фактуры, но и реальные платёжные поручения
• в 2026 году ФНС ввела алгоритм автоматического определения «выгодоприобретателя» в цепочке с разрывом на основе совокупности признаков:
o налогоплательщик является конечным получателем товара, работы или услуги
o в цепочке между ним и реальным поставщиком есть звено, не уплатившее НДС
o движение денег подтверждает транзитный характер промежуточного звена
o существует взаимозависимость или согласованность действий участников цепочки
Это принципиальное изменение.
Раньше налогоплательщик мог возразить: «Мы заплатили контрагенту, что происходит дальше — не наша ответственность». Теперь система видит всю цепочку движения денег и автоматически сопоставляет её с цепочкой НДС. Если деньги ушли транзитом через «техническую» компанию обратно к налогоплательщику или аффилированным лицам, это фиксируется как признак схемы.
В 2026 году ФНС ввела в промышленную эксплуатацию алгоритм автоматического определения «выгодоприобретателя» в цепочке с разрывом. Ранее этот статус присваивался инспектором вручную по итогам анализа. Теперь система делает это автоматически на основе совокупности признаков.
Таким образом, выявление новых мошеннических схем получения «бумажного НДС», на мой взгляд, является прямым следствием усовершенствования работы системы АСК НДС 3.
К слову, аудиторы не имеют доступ к этой системе и выявить такие схемы в ходе аудита без советующего программного обеспечения не представляется возможным.
Информация о налоговых услугах “Cозидания и Развития”: https://soralegal.ru/nalogovoepravo/
ФСБУ 4/2023 и текстовые пояснения - Вебинар 19.02.26
 На вебинаре
✔ расскажем об основных изменениях, введенных ФСБУ 4/2023
✔ подсветим, на что обратить особое внимание при подготовке форм отчетности (ББ, ОФР, ОДДС) и пояснений
✔ поделимся, какие корректировки наиболее часто вносят аудиторы в отчетность и пояснения в нашем фирменном стиле:
✔ доходчиво, «на пальцах»
✔ с нулевым содержанием «воды»
✔ с примерами и графическими иллюстрациями
✔ с практическим заданием и его разбором
✔ с рассмотрением сложных моментов
✔ с ответами на ваши вопросы
? Почему стоит участвовать?
✔ Спикер — практикующий аудитор с 25-летним опытом, которая провела более 300 проверок, Директор департамента аудита Ирина Марич
✔ Только применимые знания — никакой теории для галочки и «воды»
✔ Внимание каждому участнику и ответы на ваши вопросы
✔ Практический опыт – вместе решим практический кейс по подготовке отчетности, который поможет глубже понять нововведения
✔ Бонус 1 – практический шаблон-пример пояснений в формате Word
✔ Бонус 2 – шаблон в формате Excel по сбору бухгалтерского баланса и ОФР, которым мы пользуемся при проведении аудита, и воспользовавшись которым, вы сможете альтернативно пересобрать отчетность
! Мы гарантируем, что вы уйдете с пониманием сути вопроса и практическими рекомендациями.
Дата: 19 февраля
Время: 11:00-13:00
! Участие бесплатно, строго по предварительной регистрации
Количество мест ограничено, регистрируйтесь прямо сейчас:
https://my.mts-link.ru/j/138092861/12538849917
Вебинар "ФСБУ 25 - учёт у арендатора" 29.01.26
ФСБУ 25 – это один из самых сложных для восприятия стандартов на сегодняшний день,но мы объясним все нюансы учета в нашем фирменном стиле:
✔ доходчиво, «на пальцах»
✔ с примерами и графическими иллюстрациями
✔ с разбором случаев из нашей аудиторской практики
✔ с обсуждением сложных вопросов
? Почему стоит участвовать?
✔ Звёздный спикер — практикующий аудитор с 25-летним опытом, которая провела более 300 проверок, Директор департамента аудита, Ирина Марич
✔ Только применимые знания — никакой теории «для галочки» и «воды»
✔ Внимание каждому участнику и ответы на ваши вопросы
✔ Практический опыт – при поддержке наших экспертов примените полученные знания на практике: вместе решим несложный кейс, который поможет взглянуть на вопрос по-новому
✔ Нетривиальный формат диалога с презентацией
✔ Бонус 1 — рабочий Excel файл, который станет Вашим неизменным помощником в работе
✔ Бонус 2 – чек-лист для оценки срока ППА
! Мы гарантируем, что вы уйдете с пониманием сути вопроса и практическими рекомендациями.
! Участие бесплатно, строго по предварительной регистрации. При предоставлении неполной или некорректной информации регистрация аннулируется.
! Количество мест ограничено, регистрируйтесь прямо сейчас:
https://my.mts-link.ru/j/138092861/11388637142
В реестре аудиторов ОЗО! 13.01.2026
✔ Высокого уровня профессионализма нашей команды.
✔ Строгого соблюдения всех требований и стандартов (МСА, 307-ФЗ).
✔ Надежности и ответственности, которые мы готовы нести при проверке организаций, деятельность которых затрагивает интересы всей страны.
Теперь мы можем проводить обязательный аудит для:
• публичных акционерных обществ (ПАО)
• государственных корпораций, государственных компаний, публично-правовых компаний
• организаций, в уставных (складочных) капиталах которых доля государственной собственности составляет не менее 25%
• иные организациям, которые представляют и (или) раскрывают отчетность в соответствии с ФЗ от 27.07.2010 N 208-ФЗ "О консолидированной финансовой отчетности".
АКГ «Созидание и Развитие» объявляет об открытии западноевропейского филиала компании в Швейцарии
АКГ «Созидание и Развитие» сообщает об открытии филиала компании в г. Санкт-Петербурге
Экономические друзья России: с кем развиваются бизнес-связи
Прецедент: налоговые инспекции не вправе проверять рыночность сделки
Налогоплательщик отстоял право на выдачу беспроцентных займов без налоговых последствий
При участии юристов АКГ «Созидание и Развитие» в июне 2015 года был выигран спор между ИФНС по г. Сыктывкару и ОАО «Коми тепловая компания». Предметом рассмотрения судей Второго арбитражного апелляционного суда был вопрос о правомерности включения в облагаемый доход процентов по беспроцентному займу, выданному российским налогоплательщиком своей зависимой компании. Первая инстанция осталась за налоговиками.
Высокий интерес к спору вызван рядом обстоятельств:
- в решении налоговики, ссылаясь на письмо ФНС России, заявили о необходимости включения в доход
займодавца среднерыночных процентов по беспроцентному займу, тем самым посягнув на очень распространенный инструмент финансирования дочерних компаний;
- территориальная инспекция в отсутствие соответствующих полномочий провела проверку трансфертных цен между зависимыми лицами, и применила методы Раздела V.1 НК РФ в рамках выездной налоговой проверки;
- при этом инспекция проигнорировала установленный Налоговым кодексом РФ «ценовой порог» в 3 млрд. руб., при достижении которого возникает право на осуществление контроля за «рыночностью» цен в сделках;
- в качестве источника информации о сопоставимых с договором займа сделках налоговый орган использовал договоры банковского вклада и информационный ресурс «СПАРК».
Об остроте и важности рассматриваемых в споре вопросов свидетельствует факт участия в деле представителей Центрального аппарата ФНС России. После долгих и горячих дебатов решение было принято в пользу налогоплательщика.
Налоговым юристам АКГ "Созидание и Развитие", вошедшим в рабочую группу по защите интересов ОАО "Коми тепловая компания", удалось отстоять ключевые моменты в споре. Суд воспринял и отразил в решении доводы об отсутствии у территориальной Инспекции полномочий по контролю трансфертных цен в сделках. Такие полномочия согласно Раздела V.1 НК РФ предоставлены исключительно ФНС России. Также суд указал, что договор банковского вклада не является сопоставимым с договором займа. При этом согласно ГК РФ заём может быть беспроцентным.
Полагаем, что налоговики обжалуют решение в кассационную инстанцию. Если установленные в постановлении Второго арбитражного апелляционного суда позиции устоят, то дело может стать прецедентным. Возможно это «усмирит» ФНС России, который в обход Налогового кодекса РФ расширил полномочия территориальных инспекций, предоставив им право контролировать «рыночность» цен в сделках. А также подтвердит, что налоговики не вправе расширять установленный в Налоговом кодексе РФ круг контролируемых сделок.
Неотделимые улучшения. Налоговые ловушки для арендатора
Андрей Ведмецкий, ведущий аудитор Департамента аудита АКГ «Созидание и Развитие»
Многие арендаторы сталкиваются с необходимостью произвести неотделимые улучшения арендованного имущества. При этом не все арендаторы осознают, насколько серьезные налоговые риски таят в себе неотделимые улучшения.
В данной статье будет проведен детальный анализ налоговых рисков по налогу на имущество, НДС и налогу на прибыль у арендатора, осуществляющего неотделимые улучшения арендованного имущества, и предложены способы их минимизации.
Начнем с определения правового статуса неотделимых улучшений арендованного имущества. Улучшениями являются неотделимыми, если их невозможно отделить от имущества, не причинив ему вреда (п. 2 ст. 623 Гражданского кодекса РФ (далее-ГК РФ)).
Ремонт нельзя признать улучшением, поскольку его основной целью является поддержание (восстановление) имущества в рабочем состоянии (ст. ст. 616 , 623 ГК РФ и п. 3.1 Положения о проведении планово-предупредительного ремонта производственных зданий и сооружений, утвержденного Постановлением Госстроя СССР от 29.12.1973 г. № 279).
Реконструкция, модернизация, дооборудование, достройка отнесены к работам, в результате которых имущество приобретает новые или дополнительные свойства - увеличение производственных мощностей, пропускной способности и т.д. (Письмо Минфина СССР от 29.05.1984 г. № 80). То есть, если результат таких капитальных вложений неотделим от объекта аренды без причинения ему вреда, то это неотделимое улучшение.
Кроме того, примерами неотделимых улучшений являются: установка пожарно-охранной и автомобильной сигнализаций, стационарной системы отопления и кондиционирования, электропроводки и электроприборов.
В случае, когда арендатор произвел за счет собственных средств и с согласия арендодателя неотделимые улучшения арендованного имущества, он имеет право после прекращения договора на возмещение стоимости этих улучшений, если иное не предусмотрено договором аренды (п. 2 ст. 623 ГК РФ).
Если арендатор произвел неотделимые улучшения без согласия арендодателя, то он не имеет права на получение от арендодателя возмещения осуществленных расходов (п. 3 ст. 623 ГК РФ).
Следует обратить особое внимание на то, что нормы ст. 623 ГК РФ не дают однозначного ответа на вопрос о том, в какой момент у арендодателя возникает право собственности на неотделимые улучшения.
Существует две точки зрения:
- право собственности у арендодателя возникает сразу же после завершения арендатором работ по осуществлению неотделимых улучшений;
- право собственности у арендодателя возникает в момент документального подтверждения их получения от арендатора; то есть от момента создания и до передачи арендодателю они принадлежат арендатору.
Данная неопределенность служит причиной возникновения большинства налоговых споров, связанных с неотделимыми улучшениями.
Налог на имущество
Налогом на имущество облагается имущество, учитываемое на балансе организации в качестве объекта основных средств в порядке, установленном для ведения бухгалтерского учета (п. 1 ст. 374 Налогового Кодекса РФ (далее - НК РФ)).
В ГК РФ не установлено, в какой момент неотделимые улучшения переходят в собственность арендодателя. ПБУ 6/01 «Учет основных средств», утвержденное Приказом Минфина РФ от 30.03.2001 г. № 26н, также не дает четкого ответа на вопрос, кто (арендатор или арендодатель) должен учитывать неотделимые улучшения арендованных объектов в составе своих основных средств в течение действия договора аренды.
По мнению Минфина РФ, выраженному в Письмах от 11.03.2009 г. № 03-05-05-01/17 , от 24.10.2008 г. № 03-05-04-01/37 , арендатор обязан уплачивать налог на имущество со стоимости капитальных вложений в виде неотделимых улучшений арендованного имущества до момента их передачи арендодателю либо момента получения от арендодателя компенсации стоимости этих улучшений.
В 2012 году Высший арбитражный суд РФ (в Решении ВАС РФ от 27.01.2012 г. № 16291/11) поддержал мнение Минфина РФ по данному вопросу. Необходимость отражения капитальных вложений, законченных строительством, в составе основных средств организации-арендатора, по мнению Высшего арбитражного суда РФ, согласуется с принципами и правилами формирования в бухгалтерском учете информации об основных средствах организации. Поскольку до момента возврата арендованного имущества с неотделимыми улучшениями арендодателю либо возмещения последним произведенных расходов именно арендатор признается лицом, осуществившим капитальные вложения, которые приносят ему экономические выгоды, на нем лежит обязанность по их отражению в бухгалтерском учете в составе основных средств и уплате налога на имущество.
Таким образом, во избежание возникновения споров с налоговыми органами по вопросу уплаты налога на имущество арендатору целесообразно договориться с арендодателем:
- либо о передаче арендодателю неотделимых улучшений сразу после завершения работ по их созданию;
- либо о получении компенсации стоимости неотделимых улучшений сразу после завершения работ по их созданию (в том случае, когда согласно условиям договора арендодатель компенсирует затраты арендатора).
НДС
В отношении НДС спорными являются два аспекта:
- должен ли арендатор платить НДС при передаче неотделимых улучшений арендодателю (как возмездной, так и безвозмездной);
- имеет ли право арендатор на вычет сумм «входного» НДС по расходам, связанным с производством неотделимых улучшений.
Реализация товаров (работ, услуг) на территории Российской Федерации признается объектом налогообложения по НДС (пп. 1 п. 1 ст. 146 НК РФ). При этом в НК РФ не установлено, является ли передача неотделимых улучшений арендодателю реализацией. Вследствие чего по вопросу исчисления НДС при передаче арендатором арендодателю результатов работ по улучшению арендованного имущества, неотделимых без вреда для данного имущества, существуют две противоположные точки зрения.
По мнению Минфина РФ, выраженному в Письмах от 31.12.2009 г. № 03-07-11/341 и от 05.11.2009 г. № 03-07-11/282 передача (как возмездная, так и безвозмездная) арендодателю неотделимых улучшений арендуемого помещения, произведенных собственными силами арендатора или с привлечением подрядных организаций, облагается НДС. Данная позиция поддержана рядом судебных решений, например, в Постановлениях ФАС Московского округа от 25.06.2009 г. по делу № КА-А40/4798-09, ФАС Дальневосточного округа от 20.10.2008 г. по делу № Ф03-4340/2008.
Однако существуют судебные решения, поддерживающие противоположную позицию. Так, в Постановлении ФАС Северо-Кавказского округа от 27.06.2011 г. по делу № А53-19081/2010 содержится вывод о том, что передача неотделимых улучшений не облагается НДС, так как не происходит перехода права собственности, и их передача не может быть признана реализацией. Аналогичные выводы содержатся в Постановлениях ФАС Северо-Западного округа от 20.05.2010 г. по делу № А56-66260/2009 и ФАС Московского округа от 30.09.2008 г. по делу № КА-А40/9153-08 .
Таким образом, если арендатор примет решение не платить НДС при передаче неотделимых улучшений арендодателю, то налоговые органы, руководствуясь разъяснениями Минфина РФ, могут расценить это как нарушение. То есть арендатору необходимо быть готовым отстаивать свою позицию в суде. Наличие положительной арбитражной практики говорит о том, что в случае судебного разбирательства у налогоплательщика имеются шансы защитить свою позицию.
В том случае, если арендатор при передаче арендодателю неотделимых улучшений начислит НДС, то на основании ст. ст. 171 и 172 НК РФ он вправе воспользоваться вычетом «входного» НДС, полученного от подрядных организаций, задействованных при проведении неотделимых улучшений. С данной позицией согласно налоговое ведомство; на это указывает, в частности, Письмо ФНС России от 19.04.2010 г. № ШС-37-3/11.
Налог на прибыль
Если арендатор произвел неотделимые улучшения арендованного имущества без согласия арендодателя, то он не вправе учесть затраты в виде капитальных вложений в целях налогообложения прибыли (п. 1 ст. 256 НК РФ, п. 16 ст. 270 НК РФ).
Если неотделимые улучшения проведены арендатором с согласия арендодателя и их стоимость возмещается арендодателем, то:
- стоимость возмещения, полученного от арендодателя при передаче ему неотделимых улучшений, включается в состав доходов от реализации (п. 1 ст. 249 НК РФ).
- сумму полученного дохода правомерно уменьшить на стоимость произведенных им неотделимых улучшений (п. 1 ст. 268 , п.1 ст.252 НК РФ).
Если арендатор произвел неотделимые улучшения арендованного имущества с согласия арендодателя, но в договоре аренды установлено, что их стоимость не возмещается арендодателем, то арендатор имеет право начислять амортизацию на произведенные капитальные вложения (п.1 ст. 256 и п.1 ст.258 НК РФ); за исключением капитальных вложений в арендованные объекты непроизводственного назначения (п. 1 ст. 252 НК РФ).
Период, в течение которого арендатор вправе амортизировать неотделимые улучшения, ограничивается сроком действия договора аренды (абз. 6 п. 1 ст. 258 НК РФ).
Норму амортизации для капитальных вложений в форме неотделимых улучшений арендатор вправе рассчитать исходя из срока полезного использования объекта аренды либо срока полезного использования капитальных вложений в объект аренды в соответствии с Классификацией основных средств, включаемых в амортизационные группы, утвержденной Постановлением Правительства РФ от 01.01.2002 г. № 1 (абз. 6 п. 1 ст. 258 НК РФ).
При этом п.1 ст.258 НК РФ в редакции, действовавшей до 01.01.2010 г., позволял рассчитывать амортизацию неотделимых улучшений только исходя из срока, принятого для арендованных основных средств. То есть с 01.01.2010 г. в НК РФ установлены более выгодные для арендаторов правила, поскольку срок полезного использования объектов аренды, как правило, значительно превышает срок полезного использования неотделимых улучшений (особенно в тех случаях, когда осуществляются неотделимые улучшения арендованных объектов недвижимости).
Несмотря на это, довольно часто срок договора аренды истекает раньше, чем самортизируются неотделимые улучшения. НК РФ не дает однозначного ответа, как поступить с недоамортизированной частью. По мнению Минфина РФ, выраженному в Письмах от 21.03.2011 г. № 03-03-06/1/158 , от 30.07.2010 г. № 03-03-06/2/134 , капитальные вложения арендатора в форме неотделимых улучшений в арендованное имущество, которые в течение срока договора аренды (в том числе при досрочном расторжении договора аренды) не были учтены в целях главы 25 НК РФ, не могут быть отражены в составе расходов, признаваемых при исчислении налога на прибыль организаций.
На практике часто встречается ситуация, когда после окончания срока действия договора аренды стороны заключают новый арендный договор того же имущества. В связи с этим возникает вопрос: имеет ли право арендатор продолжать начислять амортизацию капитальных вложений в форме неотделимых улучшений в течение срока действия нового договора аренды, если в течение срока действия первого договора неотделимые улучшения не были полностью самортизированы.
Специальных положений, закрепляющих для арендодателя возможность возобновления начисления амортизации по неотделимым улучшениям после заключения нового договора аренды, в НК РФ не содержится.
По мнению Минфина РФ, выраженному в Письмах от 04.04.2012 г. № 03-05-05-01/18, от 18.09.2009 г. № 03-03-06/2/174 , от 17.07.2009 г. № 03-03-06/1/478 , если заключается новый договор аренды того же имущества, то амортизацию неотделимых улучшений необходимо прекратить с первого числа месяца, следующего за месяцем окончания срока действия первого договора аренды.
При этом необходимо отметить, что Минфин РФ более лояльно относится к пролонгации (продлении срока действия) договора аренды – считает правомерным в налоговом учете продолжать амортизировать неотделимые улучшения после пролонгации арендного договора (данная позиция изложена в Письмах Минфина РФ от 03.05.2011 г. № 03-03-06/2/75 , от 20.10.2009 г. № 03-03-06/1/677 ).
В связи с отсутствием положительной для налогоплательщика арбитражной практики по вопросу правомерности продолжения начисления амортизации неотделимых улучшений при заключении нового договора аренды того же имущества арендаторам следует с целью минимизации налоговых рисков отдавать предпочтение пролонгации арендных договоров.
Дискуссионным также остается вопрос о правомерности использования арендатором «амортизационной премии», предусмотренной п. 9 ст. 258 НК РФ. Четкого разъяснения о том, имеет ли право арендатор воспользоваться возможностью единовременно признать в расходах 10% (а для некоторых амортизационных групп - 30%) стоимости произведенных им за свой счет неотделимых улучшений, в НК РФ не содержится. По мнению Минфина РФ, выраженному в Письмах от 09.02.2009 г. № 03-03-06/2/18, от 24.05.2007 г. № 03-03-06/1/302 , такого права у арендатора нет.
Таким образом, несмотря на то, что НК РФ не содержит запрета на применение «амортизационной премии» в отношении неотделимых улучшений арендованного имущества, ее использование может привести к разногласиям с налоговыми органами.
Подводя итог, считаем необходимым еще раз подчеркнуть, что осуществление неотделимых улучшений арендованного имущества чревато многочисленными налоговыми рисками для арендатора.
Обращаем внимание на то, что арендатору целесообразно проанализировать налоговые риски, связанные с осуществлением неотделимых улучшений, и выработать налоговую стратегию до заключения договора аренды, поскольку в процессе исполнения арендного договора минимизировать налоговые риски значительно сложнее, чем на стадии его подписания.
Ссылка: http://www.audit-it.ru/articles/account/contracts/a69/509438.html
Оптимизация «зарплатных» налогов
Редкий владелец не задумывался о снижении финансовой нагрузки на свой бизнес за счет уменьшения так называемых «зарплатных» налогов (НДФЛ и взносов во внебюджетные фонды). В связи с этим придумано немало схем оптимизации соответствующих налогов. Однако стоит сразу отметить, что если схема оптимизации платежей используется исключительно для целей ухода от уплаты налогов или страховых взносов, то организация рано или поздно попадает в сферу пристального внимания контролирующих органов.
Анализ судебной практики показывает, что контролирующие органы проявляют к подобным схемам повышенное внимание. Поэтому для минимизации рисков налогоплательщику важно тщательно следить за тем, чтобы схема сохраняла экономический смысл, а формальные взаимоотношения её участников имели место в действительности. Кроме того, нельзя забывать о значении документального оформления выбранной схемы.
Пренебрежение необходимыми мерами предосторожности грозит плательщику крайне негативными налоговыми последствиями.
В настоящей статье мы постараемся осветить нюансы оформления отношений с индивидуальными предпринимателями.
Смысл заключается в том, что компания заключает гражданско-правовой договор на оказание услуг (выполнение работ) с индивидуальными предпринимателями (далее ИП). При этом ИП применяют упрощенную систему налогообложения (УСН) «доходы» или «доходы минус расходы». Таким образом, компания-работодатель становится заказчиком услуг (работ).
Налоговая выгода от использования такого варианта оформления отношений весьма ощутима: юридическому лицу не нужно облагать выплачиваемое физическому лицу вознаграждение страховыми взносами. Кроме того, само вознаграждение облагается не 13% (НДФЛ), в случае выплаты, как физическому лицу, а единым налогом либо 6% со всей суммы полученного дохода, либо по ставке до 15% с доходов, уменьшенных на величину понесенных расходов.
Ниже для наглядности приведено сравнение ставок налогов и взносов во внебюджетные фонды, подлежащих уплате в отношении ИП и штатного работника.
|
Сравнение налогового бремени | ||||||
|
Категория |
Налог |
Пенс. страх |
ФСС |
ФОМС |
Травматизм |
Итого налогов |
|
ИП |
6% или 15% по УСН |
Фиксированный платеж в ПФР (в 2012 году составляет 17208.25 руб.) |
Единый налог по УСН + ПФР | |||
|
Работник в штате |
13% НДФЛ |
22% |
2,9% |
5,1% |
0,2% |
30,2% + НДФЛ |
Таким образом, при условном окладе 20 000 руб. сопоставим объемы годовых платежей в бюджет.
|
Итого за год: |
Работник в штате |
ИП 6% | ||
|
Личные затраты |
Затраты компании |
Личные затраты |
Затраты компании | |
|
НДФЛ 2600 руб./мес. |
Взносы 6040 руб./мес. |
Единый налог 1200 руб./мес. + ПФР 4302 руб./ квартал |
- | |
|
31200 руб. |
72480 руб. |
31608,25 руб. |
- | |
|
Всего: |
103680,60 руб. |
31608,25 руб. | ||
Кроме того, в договор с индивидуальным предпринимателем можно включить дополнительные условия, которые недопустимы в трудовых соглашениях. Например, в нем можно предусмотреть выплату неустойки в случае расторжения договора по инициативе одной из сторон. Это не позволит физическому лицу - индивидуальному предпринимателю внезапно бросить работу и без серьезных последствий прекратить отношения с работодателем.
Очевидно, что в осуществлении такого способа сотрудничества могут быть заинтересованы обе стороны - как сам работник (исполнитель), так и работодатель (заказчик).
Данный способ оптимизации не является новым и давно известен налоговым органам. Суды часто рассматривают споры по обоснованности налоговой выгоды от применения подобных схем, однако однозначная позиция по этому вопросу еще не выработана.
Наибольший интерес по рассматриваемой теме представляет определение ВАС РФ от 10 марта 2009 г. № ВАС-2114/09. Судьи ВАС РФ отказали налоговикам в пересмотре дела в порядке надзора, косвенно признав тем самым законность подобной оптимизации. Исходя из анализа арбитражной практики, шанс для компании доказать свою правоту в суде зависит прежде всего от обоснованности такой операции. И, конечно, от тщательного документального оформления, при котором налоговые инспекторы не смогут переквалифицировать гражданско-правовые отношения в трудовые.
Суть вышеназванного дела сводится к следующему: по результатам выездной налоговой проверки налоговой инспекцией было вынесено решение о доначислении налогоплательщику сумм НДФЛ, ЕСН, пенсионных взносов. Основанием для данного решения послужил вывод налоговой инспекции о том, что индивидуальные предприниматели (72 человека), оказывающие организации услуги по гражданско-правовым договорам, фактически являлись работниками налогоплательщика. При этом налоговая инспекция ссылалась на следующие обстоятельства:
- договоры с индивидуальными предпринимателями носили длительный характер;
- регистрация в качестве индивидуальных предпринимателей и их переход на УСН осуществлялись централизованно;
- все предприниматели имели счета в одном банке;
- некоторые предприниматели обеспечивались мобильной связью и спецодеждой;
- с некоторыми предпринимателями были подписаны договоры о полной материальной ответственности;
- отдельные выполняемые предпринимателями по гражданско-правовым договорам обязанности (в частности, кассира) могли выполняться только работниками организации.
Однако судебные инстанции не поддержали налоговую инспекцию, указав, что заключенные с предпринимателями договоры не содержат таких существенных условий трудового договора, как:
- место работы (с указанием структурного подразделения);
- дата начала работы;
- наименование должности, специальности, профессии с указанием квалификации в соответствии со штатным расписанием организации или конкретной трудовой функции (в штатном расписании организации вообще отсутствовали должности и специальности, соответствующие услугам, оказываемым предпринимателями);
- режим работы и отдыха;
- условия оплаты труда;
- виды и условия социального страхования.
В то же время из текстов заключенных с индивидуальными предпринимателями договоров следовало, что они содержат все существенные условия гражданско-правового договора возмездного оказания услуг, а именно: определены точные параметры осуществляемой в интересах заказчика деятельности, установлено, что оплата оказанных исполнителем услуг производилась после подписания акта приема-сдачи услуг обеими сторонами, оплата производилась в размере, оговоренном сторонами в акте приема-сдачи услуг.
Существенное значение имели также данные предпринимателями объяснения, из которых следовало, что они осознанно заключили с организацией гражданско-правовые договоры в качестве индивидуальных предпринимателей, при этом организация их деятельности не имела признаков трудовых отношений.
Рассмотренное судебное дело весьма показательно и в определенном смысле добавляет уверенность при использовании налогоплательщиками схемы по оптимизации налогообложения «работник - индивидуальный предприниматель».
Определяющее значение для подтверждения обоснованности полученной налоговой выгоды будут иметь реальность и разумная деловая цель заключенных с индивидуальными предпринимателями договоров. Так, схема «работник - индивидуальный предприниматель» будет выглядеть вполне разумно при переводе в статус индивидуальных предпринимателей тех работников налогоплательщика, заработная плата которых напрямую зависела от эффективности, качества и объема работы.
Кроме того, важно, чтобы услуги (работы), оказываемые индивидуальными предпринимателями в рамках гражданско-правовых договоров, не дублировали должностные обязанности штатных сотрудников налогоплательщика. В противном случае, экономическую оправданность расходов по оплате услуг индивидуальных предпринимателей доказать будет очень сложно.
Многое также зависит от грамотного оформления договоров с индивидуальными предпринимателями. Ниже приведены условия, которые недопустимо включать в тексты гражданско-правовых договоров с индивидуальными предпринимателями.
|
Условия |
Комментарии |
|
1. Место работы |
Данное понятие свойственно трудовому законодательству. Место работы является одним из обязательных условий трудового договора (ст. 57 ТК РФ). В гражданско-правовом договоре правильнее использовать понятия «место оказания услуг» либо «место выполнения работ». |
|
2. Должность в соответствии со штатным расписанием |
Исполнитель, оказывающий услуги (выполняющий работы) в рамках гражданско-правового договора, не относится к числу штатных работников, в связи с чем недопустимо предусматривать должность исполнителя в соответствии со штатным расписанием. |
|
3. Испытание при приеме на работу |
Для гражданско-правовых договоров с индивидуальными предпринимателями это условие не приемлемо. Следует использовать аналогичные гражданско-правовые конструкции, например, возможно предусмотреть право заказчика на досрочное одностороннее расторжение договора с индивидуальным предпринимателем в случае ненадлежащего оказания услуг (выполнения работ) |
|
4. Режим рабочего времени и времени отдыха, подчинение внутреннему трудовому распорядку |
В рамках гражданско-правового договора заказчик вряд ли имеет право навязывать исполнителю соблюдение определенного режима рабочего времени и времени отдыха. Предполагается, что исполнитель сам определяет оптимальное время и трудоемкость при оказании конкретных услуг (выполнении работ). Однако в случае, если услуга оказывается исполнителем на территории заказчика, в тексте гражданско-правового договора возможно предусмотреть обязанность исполнителя соблюдать режим доступа и нахождения на территории заказчика. |
|
5. Заработная плата |
В рамках гражданско-правового договора с индивидуальным предпринимателем должна предусматриваться оплата оказанных услуг (выполненных работ) и механизм расчета размера такой оплаты. При этом недопустимо использовать при расчете размера оплаты табели учета рабочего времени. |
|
6. Полная материальная ответственность, дисциплинарная ответственность |
Данные правовые институты применимы только в трудовых правоотношениях. В рамках гражданско-правового договора с индивидуальным предпринимателем возможно предусмотреть любой иной механизм ответственности исполнителя в случае ненадлежащего оказания услуг (выполнения работ) либо в случае причинения исполнителем заказчику каких-либо убытков. Однако использовать понятия «полная материальная ответственность», «дисциплинарная ответственность» недопустимо. |
|
7. Пособия (в т.ч. выходные пособия, пособия по временной нетрудоспособности, пособия по беременности и родам и др.) |
Все перечисленные институты относятся к трудовому праву и связаны с защитой и обеспечением прав работников. Для гражданско-правовых отношений они неприменимы. |
|
8. Отпуска, компенсация неиспользованного отпуска | |
|
9. Иные гарантии и компенсации, предусмотренные трудовым законодательством (связанные с обучением, командировками, получением травмы на производстве, обязательным социальным страхованием работника и др.) |
При включении перечисленных условий в договоры с индивидуальными предпринимателями возникают риски переквалификации таких отношений из гражданско-правовых в трудовые.
Помимо содержания договоров есть и иные критерии, указывая на которые, налоговая может переквалифицировать договоры с индивидуальными предпринимателями в трудовые, начислить налоги, страховые взносы, штрафы и пени.
Так, например, когда компания выводит за штат практически всех своих работников, сокращая численность с 200 до 20 человек, и одновременно привлекает этих же людей, но уже имеющих статус ИП – это как минимум выглядит странно. Перспективы такой налоговой оптимизации в суде сомнительны. Налоговый орган обязательно будет указывать, что сокращение персонала не оказало никакого влияния на деятельность компании, а также, что новые работники (предприниматели) выполняют те же самые функции, что и сокращенные.
Есть еще ряд условий, несоблюдение которых может способствовать переквалификации гражданско-правовых договоров в трудовые:
- Оплата процесса труда (а не его конечного результата). Оплата должна производиться только за фактически выполненную работу.
- Обеспечение работнику соответствующих условий труда на безвозмездной основе. В случае, если предприниматель выполняет работу в офисе заказчика или использует его технические средства (ноутбук, принтер и т.д.), то такое использование должно носить возмездный характер.
- Обеспечение предпринимателей услугами бухгалтера, в т.ч. составление и сдача отчетности централизованно и на безвозмездной основе.
- Индивидуальный предприниматель работает на единственного заказчика. ИП должен осуществлять реальную предпринимательскую деятельность, а не помогать работодателю сэкономить на налогах.
Учитывая все перечисленные выше нюансы, можно выработать определенные рекомендации налогоплательщикам, которые рискнут применить схему оформления отношений с ИП:
- Перед началом проведения процедур увольнения специалистов желательно провести корпоративную процедуру (внеочередное собрание участников, собрание топ-менеджеров по итогам работы за определенный период и т.д.) и зафиксировать нецелесообразность содержания в штате большого количества специалистов. Прийти к выводу о необходимости применения сдельной системы оплаты труда (по проектам, заказам и т.д.).
- Разработать формы договоров на оказание услуг (выполнение работ) с учетом рекомендаций, содержащихся в настоящем заключении.
- Полностью пересмотреть систему оплаты труда. Отказаться от ежемесячных фиксированных выплат в адрес предпринимателей. Производить оплату только за заранее обусловленный и конкретизированный объем работ в предусмотренные договором сроки.
- Не совершать одномоментное увольнение всех сотрудников организации с последующим заключением со всеми долгосрочных гражданско-правовых договоров. Желательно переходить на схему «работник - индивидуальный предприниматель» в течение более длительного периода.
- Объем выполняемых предпринимателями работ (услуг) должен варьироваться во времени. Соответственно должен меняться и доход предпринимателя.
Однако не следует забывать, что обоснованность перехода на отношения «работник-индивидуальный предприниматель» не только и не столько в целях снижения налоговой нагрузки, но и с целью «производственной» необходимости почти наверняка придется доказывать в суде.
Консолидированные группы налогоплательщиков как инструмент повышения качества налогообложения добавленной стоимости в России
Автор : Цибин А. В., аудитор АКГ «Созидание и Развитие»
Наименование организации: Московская финансово-промышленная академия
Страна и город: г. Москва, Российская Федерация
Адрес электронной почты: tsibon2009@gmail.com
На рубеже становления рыночной экономики в Российской Федерации осуществляется развитие и укрепление современной налоговой системы. При этом наличие большого количества крупных вертикально-интегрированных холдингов требует внедрения новых механизмов налогообложения консолидированных групп. Цель данной статьи заключается в рассмотрении актуальности и способов функционирования группового налогообложения добавленной стоимости в налоговой системе Российской Федерации.
Одним из ключевых факторов качества и развития таких значимых институтов функционирования общества как оборона и безопасность, экономика, жилищно-коммунальное хозяйство, охрана окружающей среды, образование и социальная поддержка выступает фактор финансирования. Как и в большинстве стран в России значительная часть расходов на указанные нужды производится за счет средств федерального бюджета.

Федеральный бюджет РФ — это основной элемент бюджетной системы Российской Федерации, в котором объединены основные финансовые потоки государства. По экономическому содержанию федеральный бюджет представляет собой форму образования и использования централизованного фонда денежных средств Российской Федерации.
Основными источниками формирования федерального бюджета в Российской Федерации являются налоги и сборы, взимаемые с юридических лиц (Рис. 1) 1.
Как видно из диаграммы одним из основных элементов структуры доходов федерального бюджета России выступает налог на добавленную стоимость (НДС). За последние три года величина ежегодных налоговых отчислений по указанному налогу достигала от 2,1 до 2,5 триллионов рублей, что составляет 23% - 29% от общей суммы федерального бюджета страны. Данные показатели свидетельствуют о высокой степени существенности налога и обязывают органы государственной власти проводить особую политику в области налогообложения НДС.
Налог на добавленную стоимость относится к категории косвенных налогов и взимается по средствам фактического переноса налогового бремени на лицо, приобретающее товар (работу, услугу), путем увеличения стоимости товара (работы, услуги). Уникальная сущность НДС заключается в его потенциальной способности идентифицировать и облагать налогом экономически вклад (или добавленную стоимость) сделанный экономическим субъектом в рамках осуществления деятельности коммерческого характера2.
НДС является одним из самых «молодых» налогов. Несмотря на это, всего за несколько десятилетий он стал ключевым налогом косвенного налогообложения во всем мире3.
Налогоплательщиками налога на добавленную стоимость в Российской Федерации выступают4:
- организации;
- индивидуальные предприниматели;
- лица, признаваемые налогоплательщиками налога на добавленную стоимость в связи с перемещением товаров через таможенную границу Таможенного союза, определяемые в соответствии с таможенным законодательством Таможенного союза и законодательством Российской Федерации о таможенном деле.
Как видно из приведенного списка субъектом налогообложения добавленной стоимости в Российской Федерации является единица, выделяемая из общей массы налогоплательщиков исключительно по юридическим параметрам. При этом сама сущность субъекта формирующего добавленную стоимость может быть гораздо шире указанной единицы. Это возможно в случае если существует некая группа компаний (холдинг) принадлежащая одному или нескольким собственникам и выполняющая ряд задач распределенных по всем компаниям группы.
Для наглядности изложенных утверждений целесообразно привести следующий пример:
Существует три компании, принадлежащие одному лицу:
- Компания 1 – производит и продает конечную продукцию;
- Компания 2 – оказывает услуги компании 1 по доставке указанной продукции до потребителей, а так же реализует свои транспортные услуги сторонним контрагентам;
- Компания 3 – осуществляет производство и реализацию сырья, необходимого для производства конечной продукции, которое в дальнейшем поставляется в Компанию 1 и сторонним контрагентам.
Помимо этого Компания 1 наряду с продажей конечной продукции сторонним организациям осуществляет реализацию своей продукции Компаниям 2 и 3. Данная продукция необходима Компаниям 2 и 3 для осуществления своей деятельности.

Исходя из представленных данных видно, что субъект формирования добавленной стоимости (группа компаний) не совпадает с субъектом налогообложения добавленной стоимости (каждая компания в отдельности). Иными словами компании группы по отдельности фактически не создают добавленную стоимость, а формируют лишь отдельные части добавленной стоимости группы (Рис. 2). При этом транзакции, осуществляемые внутри группы, носят вспомогательный юридический характер и не приводят к образованию прибавочной стоимости конечного продукта (товара, работы или услуги).
Как правило, разделение деятельности на составные части, путем юридического обособления отдельных ее видов присуще крупным компаниям. В Российской Федерации имеет место значительная концентрация крупнейших холдингов во многих отраслях хозяйственной деятельности, таких как оборонно-промышленный комплекс, судостроение, нефтеперерабатывающая промышленность, железнодорожное машиностроение, черная и цветная металлургия и др. В связи с данным обстоятельством консолидированный бюджет Российской Федерации имеет высокую зависимость от налоговых поступлений, осуществляемых компаниями, входящими в крупные конгломераты.
Во многих странах5 налоговое законодательство, для целей исчисления налога на прибыль, рассматривает консолидированную группу компаний в качестве единого налогоплательщика. Похожая аналогия может быть применена для целей НДС6.
Основная идея совместного налогообложения заключается в разработке эффективной методики налогообложения добавленной стоимости консолидированных групп налогоплательщиков. Указанная методика включает в себя объединение компаний холдинга с целью определения «чистой» добавленной стоимости всей группы (без учета транзакций внутри группы). При этом одна компания из группы – «единый центр налоговых платежей» осуществляет расчет и уплату налога на добавленную стоимость по всему холдингу с последующим распределением суммы налога на все компании группы. Так же предполагается, что все операции, осуществляемые внутри группы, не подлежат налогообложению НДС.
Применительно к примеру указанному выше, реализация данной методики будет предполагать следующее:
Если предположить, что на Компанию 1 возлагаются функции единого центра налоговых платежей, то данная организация будет на основании собственных данных и данных представленных Компаниями 2 и 3 осуществлять расчет единой суммы налога, подлежащей уплате в федеральный бюджет по всей консолидированной группе компаний, с последующим распределением суммы данного налога на Компании 2 и 3 согласно утвержденному алгоритму распределения НДС.
Кроме этого необходимо разработать дополнительные способы налогового контроля правильности и полноты формирования налоговой базы при налогообложении добавленной стоимости консолидированных групп налогоплательщиков, а так же алгоритм распределения ответственности за налоговые правонарушения между всеми участниками группы.
Отсутствие в российской налоговой системе инструментов налогообложения добавленной стоимости групп компаний приводит к возникновению ряда следующих проблем:
1. Проблемы трансфертного ценообразования
Данная проблема существует в России достаточно давно и на сегодняшней день является весьма актуальной. До 2012 года вопрос трансфертного ценообразования регулировался 40 статьей Налогового кодекса РФ. Однако несостоятельность указанных норм была очевидна. Об этом не раз упоминалось в ряде работ известных российских ученых. Например, В.С. Белых в своей статье обосновывает позицию о необходимости внесения изменений в ст. 40 НК РФ7. Наличие пробелов в налоговом законодательстве признавалось так же на уровне государственной власти8.
С 1 января 2012 года вступил в силу Федеральный закон № 227-ФЗ от 18.07.2011 «О внесении изменений в отдельные законодательные акты Российской Федерации в связи с совершенствованием принципов определения цен для целей налогообложения». Данный нормативно-правовой акт стал основной регулирования трансфертного ценообразования в Российской Федерации.
Для более эффективного функционирования правового поля, регулирующего вопросы трансфертного ценообразования, целесообразно рассмотреть возможность реализации предлагаемой методики налогообложения добавленной стоимости консолидированных групп налогоплательщиков. Данная методика позволит демотивировать компании в консолидированной группе, варьировать ценами на продукцию с целью достижения благоприятных налоговых последствий по НДС при осуществлении внутренних транзакций.
2. Незаконные схемы уклонения от уплаты НДС
Государство теряет сотни миллиардов рублей вследствие действий недобросовестных налогоплательщиков, в результате которых поступления в бюджет по НДС на порядок ниже, чем это вытекает из созданной налоговой базы9. При этом в российском законодательстве отсутствуют действенные механизмы борьбы с подобного рода уклонениями от уплаты налогов.
Внедрение механизма налогообложения добавленной стоимости консолидированных групп налогоплательщиков позволило бы создать дополнительные барьеры при создании схем минимизации налоговых платежей по НДС, что повлекло бы за собой нецелесообразность функционирования ряда из них и как следствие к росту налоговых поступлений в федеральный бюджет страны.
3. Проблемы администрирования НДС
Наличие огромного количества налогоплательщиков в совокупности с недостаточностью квалифицированного кадрового состава налоговых органов делает процесс налогового администрирования крайне затруднительным.
Объединение налогоплательщиков в группы позволит сократить количество объектов администрирования и соответственно существенно снизить нагрузку на налоговые органы, что так же позитивно скажется на результатах фискальных процедур.
Список используемой литературы
- Основные направления налоговой политики РФ на 2010 год и на плановый период 2011 и 2012 годов // одобрены Правительством РФ 25.05.2009.
- Федеральный закон № 146-ФЗ от 31.07.1998 «Налоговый кодекс Российской Федерации (часть первая)» // Собрание законодательства РФ, № 31, 03.08.1998; в последней редакции Федерального закона № 392-ФЗ от 03.12.2011 // Российская газета, № 278, 09.12.2011.
- Федеральный закон № 117-ФЗ от 05.08.2000 «Налоговый кодекс Российской Федерации (часть вторая)» // Собрание законодательства РФ, № 32, 07.08.2000; в последней редакции Федерального закона № 405-ФЗ от 06.12.2011 // Российская газета, № 281, 14.12.2011.
- Федеральный закон № 321-ФЗ от 16.11.2011 «О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации в связи с созданием консолидированной группы налогоплательщиков» // Собрание законодательства РФ, № 47, ст.6611, 21.11.2011.
- Федеральный закон № 227-ФЗ от 18.07.2011 «О внесении изменений в отдельные законодательные акты Российской Федерации в связи с совершенствованием принципов определения цен для целей налогообложения» // Собрание законодательства РФ, № 30 (ч. 1), ст.4575, 25.07.2011.
- Белых В.С. Трансфертное ценообразование: современное состояние, проблемы и предложения по совершенствованию // Налоги. 2011. N 2. С. 2 – 9
- Пансков В.Г. Администрирование НДС: решение принято, но проблемы остаются // Финансы. 2010. N 2. С. 26 - 29.
- Рыкунова В.Л. Налогообложение добавленной стоимости на основе принципа перелагаемости налогового бремени: Дис. канд. экон. наук: Спец.: 08.00.10 / В.Л. Рыкунова; КГТУ. – Курск,2010.
- Victor Thuronyi. Tax Law Design and Drafting (volume 1, chapter 6 Value-Added Tax) // International Monetary Fund, 1996.
- Информационно-аналитический раздел/Официальный сайт Министерства финансов Российской Федерации. URL: http://info.minfin.ru/
Привлечение сторонних консультантов как инструмент повышения эффективности процедур налогового администрирования в Российской Федерации
Автор : Цибин А. В. , аудитор АКГ «Созидание и Развитие»
Наименование организации: Московская финансово-промышленная академия
Страна и город: г. Москва, Российская Федерация
Адрес электронной почты: tsibon2009@gmail.com
На рубеже становления рыночной экономики в Российской Федерации осуществляется развитие и укрепление современной налоговой системы. Однако действующая модель налогообложения испытывает определенные трудности. В частности проблемной областью является налоговое администрирование. Цель данной статьи заключается в рассмотрении актуальности и способов внедрения системы стороннего консалтинга в процедуры налогового администрирования.
На современном этапе развития общества любое развитое государство не может полноценно существовать без устойчивой налоговой системы, подобно тому, как любой механизм не может выполнять свои функции в отсутствие определенных энергетических ресурсов.
Налог как основная форма доходов государства присущ всем государственным системам, как рыночного, так и нерыночного типа хозяйствования. Доходы государства безотносительно к конкретно-историческим системам представляют собой совокупность средств, находящихся в собственности государства и создающих материальную базу для выполнения его функций. Иначе говоря, функционирование государства предполагает объективную необходимость существования налогов. В связи с этим о налоге можно говорить как о феномене человеческой цивилизации, неотъемлемой ее части. Социально-экономическая сущность, функции и роль налогов определяются природой и задачами государства, развитием товарно-денежных отношений и условиями воспроизводства1.
Учитывая всю важность налогов в современном обществе, каждое государство обязано реализовывать комплекс разносторонних мер, направленных на достижение оптимального уровня государственных финансов. Для получения заданного результата используется налоговая политика, которая подлежит исполнению по средствам налогового администрирования.
Несмотря на возросший интерес в научной и практической литературе к вопросам налоговой деятельности государства, исследование вопросов налогового администрирования в правовой науке находится на начальной стадии. В современных официальных документах определение термину "налоговое администрирование" не дается. Сам термин "налоговое администрирование" зачастую встречается в контексте его совершенствования и улучшения. При этом следует отметить, что среди российских экономистов до сих пор отсутствует единство в понимании налогового администрирования. В некоторых публикациях экономистами и юристами данный термин определяется как деятельность налоговых органов (в соответствии с их правами и обязанностями) по осуществлению контроля за соблюдением налогового законодательства:
Л.Я. Абрамчик: «Налоговое администрирование – повседневная деятельность налоговых органов и их должностных лиц, обеспечивающая своевременную и полную уплату налогоплательщиками в бюджеты налогов, сборов и иных обязательных платежей2.»
О.А. Ногина: «Налоговое администрирование - комплекс мер, направленных на полную и своевременную уплату всех налогов в максимальном объеме при минимальных издержках3.»
В данных определениях термина «налоговое администрирование», по справедливому мнению А.И. Пономарева и Т.В. Игнатовой, происходит замена термина "налоговый контроль" другим термином - "налоговое администрирование"4. Однако данная интерпретация не вполне корректна. Понятие «налоговое администрирование» в большинстве случаев трактуется экономистами намного шире понятия «налоговый контроль»:
Как считает Л.И. Гончаренко, налоговое администрирование - это определяющая часть управления налоговой системы, внутренний фактор ее развития. Налоговое администрирование осуществляется исполнительными органами власти и налоговыми органами. Текущий и последующий мониторинг позволяет принимать управленческие решения, направленные на поддержание и развитие налоговой системы и налоговых органов как ее части5 .
А.Г. Иванов в своей статье указывает, что налоговое администрирование представляет собой регламентированную законами и другими правовыми актами организационную и управленческую деятельность уполномоченных государственных органов и других уполномоченных законами субъектов по обеспечению возникновения, изменения и прекращения налоговой обязанности и обеспечению поступления налогов в бюджетную систему Российской Федерации6 .
У всех публицистов, придерживающихся данной точки зрения, просматривается общая тенденция, согласно которой термин «налоговое администрирование» воплощает в себе определенные процессы управления. И действительно, само понятие «администрирование» является синонимом слова «управление». Основываясь на данных рассуждениях и мнениях ведущих экономистов, можно сформулировать наиболее объективное определение данного понятия:
Налоговое администрирование – это специализированный процесс управления, направленный на реализацию эффективной налоговой политики с целью максимизации налоговых поступлений и обеспечения четкого и своевременного выполнения иных функций налогообложения.
Одной из основных задач налогового администрирования в Российской Федерации является формирование такой модели правового воздействия на отношения, возникающие в процессе установления, исчисления и уплаты налогов (налоговые отношения), которая позволяла бы сбалансировать публичные и частные интересы различных участников экономических отношений, обеспечивая выполнение органами публичной власти своих законодательно определенных функций наиболее эффективным и минимально затратным образом, при этом по возможности минимальным образом вторгаясь в право частной собственности и негативно воздействуя на развитие экономических отношений7 .
Другими словами, в Российской Федерации на современном этапе развития процесс оптимизации налогового администрирования в основном направлен на достижение двух важнейших параметров:
- минимизации издержек налогового администрирования;
- максимизации налоговых поступлений.
В России вопросы оптимизации налогового администрирования всегда были актуальны. Действующая система налогового администрирования страдает целым рядом недостатков, которые определяют ее низкую эффективность и высокую конфликтность. Необходимость совершенствования налогового администрирования в Российской Федерации не раз отмечалась представителями власти.
По мнению министра финансов РФ Кудрина А.Л., среди важнейших задач, стоящих перед налоговыми органами, главной является улучшение налогового администрирования. В этом вопросе должен быть создан баланс прав и обязанностей налогоплательщиков и государства в лице налоговых органов, чтобы, с одной стороны, избавить налогоплательщиков от излишнего административного воздействия, а с другой - сохранить за налоговыми органами достаточно полномочий по контролю за соблюдением законодательства8 .
Основными проблемами налогового администрирования в России являются:
1. Неэффективный механизм налогового контроля9 .
Данная проблема проявляет себя в следующих недостатках:
- сложная система налоговой отчетности;
- формальный подход к выполнению функций налогового контроля;
- непрофессионализм сотрудников налоговых органов.
2. Многочисленные схемы минимизации налогообложения и значительные объемы теневого сектора экономики.
Решение данной проблемы продолжается уже на протяжении 18 лет. Однако на данный момент огромное количество вопросов, касающихся проблематики незаконной налоговой оптимизации остается актуальным. Современные реалии таковы – доля теневой экономики в регионах колеблется в пределах 20-50% валового регионального продукта в зависимости от структуры экономики10 .
3. Неэффективное нормативно-правовое регулирование налогообложения.
Законодательное обеспечение налоговой политики является одной из основных проблем налогового администрирования в Российской Федерации. Налоговый кодекс РФ слишком объемен и труден для применения, и это существенно осложняет и без того запутанные отношения, связанные с исчислением и уплатой налогов и сборов11 .
Наличие данных проблем налогового администрирования непременно приводит к возникновению налоговых споров. По информации Высшего Арбитражного Суда по итогам 2009 года количество рассмотренных споров с участием налоговых органов достигло отметки 567 699 дел, что составляет 40,3% к общему количеству рассмотренных дел. При этом по сравнению с 2008 годом данный показатель вырос на 20,2% (Рис. 1) 12 .
Как видно из представленных данных наблюдается тенденция к сокращению налоговых споров, однако общее количество налоговых споров на сегодняшний момент и их удельный вес в общем количестве рассматриваемых дел Арбитражными судами по прежнему вызывает опасения, ведь указанные показатели достаточно велики. При этом стоит отметить, что процент проигранных дел налоговыми органами колеблется на уровне 70 - 75%13 .
Для преодоления указанных проблем необходимо повышение профессионального уровня кадрового состава, который непосредственно или косвенно принимает участие в разработке или реализации процедур налогового администрирования. Но в связи с тем, что мероприятия направленные на повышение данного уровня достаточно ресурсоемкие и требуют больших затрат времени целесообразно при осуществлении налогового администрирования использовать профессиональные качества и компетентность иных лиц, ранее не привлекаемых к вышеуказанным процедурам. В частности данными лицами могут быть:
- аудиторские организации;
- индивидуальные аудиторы;
- консалтинговые организации;
- налоговые консультанты;
- налоговые юристы;
- профессиональные объединения указанных лиц и т. п.
Высокий уровень профессиональной компетентности данных лиц обусловлен, прежде всего, наличием у них следующих характеристик:
- углубленная подготовка в области налогов и налогообложения;
- опыт работы с налогоплательщиками;
- знание типичных ошибок приводящих к неправильному исчислению налогов и сборов;
- опыт участия в процедурах налогового контроля и налоговых спорах;
- знание слабых и сильных сторон российского налогового законодательства.
Так же необходимо отметить, что одним из качественных показателей характеризующих надлежащий уровень профессионализма сторонних консультантов, участвующих в спорах связанных с применением налогового законодательства, является высокий процент выигрышей налогоплательщиков.
Анализ ролей сторонних консультантов при осуществлении процедур налогового администрирование целесообразно проводить в разрезе проблем российского налогового администрирования:
1. Налоговый контроль.
В данном разделе можно выделить две основные роли в рамках которых сторонние консультанты могут быть привлечены налоговыми органами:
1.1. Консультирование налоговых органов в ходе проведения последними процедур налогового контроля. Данная форма сотрудничества предполагает, что налоговые органы самостоятельно осуществляют все процедуры налогового контроля. При этом сторонние консультанты осуществляют лишь консультирование инспекторов по отдельно взятым вопросам (Рис. 1).

1.2. Непосредственное участие сторонних консультантов при проведении налоговыми органами налоговых проверок. Данная форма сотрудничества предполагает, что налоговые консультанты принимают участие в налоговых проверках совместно с налоговыми органами, проводя собственные процедуры контроля (Рис. 2).

2. Нормативно-правовое регулирование налогообложения.
Для эффективно анализа принимаемых изменений и новаций российского налогового законодательства, а так же изучения действующих норм налогового права с целью вынесения предложений по их корректировке целесообразно сформировать экспертный совет, состоящий из высококвалифицированных налоговых консультантов, аудиторов и налоговых юристов. К основным целям данного совета можно отнести:
- упрощение процесса налогообложения в Российской Федерации;
- повышение «культуры» взимания налогов;
- уменьшение возможностей законной и не законной оптимизации налоговых выплат;
- устранение противоречий и неясностей налогового законодательства;
- максимизация налоговых поступлений и недопущение снижения их уровня.
То есть предполагается, что в ходе осуществления своей деятельности экспертный совет будет выдавать заключения на все изменения, вносимые в законодательство о налогах и сборах, а так же выявлять слабые стороны действующего налогового законодательства. При этом необходимо организовать данный процесс таким образом, что бы заключения экспертного совета играли немаловажную роль в законотворческой деятельности.
Привлечение сторонних консультантов в налоговый процесс определено не может пройти без глубокой заинтересованности последних. Для того что бы указанная система работала, необходимо разработать механизм мотивирования, который может быть построен на ряде следующих выгод в пользу сторонних консультантов:
- пропорциональное (процентное) денежное премирование по результатам проведения налоговой проверки;
- фиксированное денежное премирование;
- льготы по налогам и сборам;
- освобождение от уплаты определенных налогов и сборов;
- предоставление отсрочек и рассрочек по уплате налогов и сборов;
- предоставление налогового кредита;
- преимущества при участии в государственных тендерах.
К сожалению, на сегодняшний день установленная налоговая система в Российской Федерации не содержит норм, позволяющих сторонним консультантам, принимать активное участие в процедурах налогового администрирования. Для обеспечения работоспособности механизмов привлечения сторонних консультантов необходимо определить все параметры функционирования данных механизмов и внести комплекс изменений в нормативно-правовые акты Российской Федерации.
Список используемой литературы
- Налоговый кодекс Российской Федерации (часть первая): федер. закон Рос. Федерации от 31.07.1998 N 146-ФЗ: принят Гос. Думой Федер. Собр. Рос. Федерации 16 июля 1998 г. // Рос. газ. – 1998. – 06 августа.
- Абрамчик Л.Я. Налоговое администрирование в системе финансового контроля // Финансовое право. 2005. N 6.
- Гализдра С. Налоговое администрирование необходимо совершенствовать // Финансовый вестник: финансы, налоги, страхование, бухгалтерский учет. 2010. N 3.
- Гончаренко Л.И. Налоговое администрирование: дискуссионные вопросы понятийного аппарата // Вопросы теории и практики налогообложения: Сборник научных статей преподавателей и аспирантов кафедры "Налоги и налогообложение" Финансовой академии при Правительстве Российской Федерации. М.: ФА, 2005. – 376 с.
- Иванов А.Г. Понятие администрирования налогов // Финансовое право. - 2005. - N 9.
- Качур О.В. Налоги и налогообложение : учебное пособие / О.В. Качур. — М. : КНОРУС, 2007. - 304 с.
- Кашин В.А Налоги и налогообложение: курс-минимум: Учебное пособие для вузов. - М.: Магистр, 2008. – 365 с.
- Кванталиани И.Э. О некоторых проблемах налогового законодательства Российской Федерации//Налоги и налогообложение. 2009. N 6.
- Корчагин Ю. Уходим в тень//Российская Бизнес-газета. 2010. №760 (27).
- Медведский А. Принесет ли жалоба удачу?//Консультант. -2009. -№ 1
- Ногина О.А. Налоговый контроль: вопросы теории. – СПб.: Питер, 2002 г. – 160 с.
- Пономарев А.И., Игнатова Т.В. Налоговое администрирование в Российской Федерации. М.: Финансы и статистика, 2006. – 288 с.
- Хамзина Р.Р. Налоговый процесс в системе налогового администрирования // Финансовое право. – 2009. - № 6
- Результаты работы арбитражных судов/Официальный сайт Высшего Арбитражного Суда Российской Федерации. URL: http://www.arbitr.ru/press-centr/news/totals/ (дата обращения: 10.01.2011).
1 Качур О.В. Налоги и налогообложение : учебное пособие / О.В. Качур. — М. : КНОРУС, 2007. –С.5.
2 Абрамчик Л.Я. Налоговое администрирование в системе финансового контроля // Финансовое право. -2005. -N 6.
3 Ногина О.А. Налоговый контроль: вопросы теории. – СПб.: Питер, 2002 г. – С.48.
4 Пономарев А.И., Игнатова Т.В. Налоговое администрирование в Российской Федерации. М.: Финансы и статистика , 2006. - С. 20.
5 Гончаренко Л.И. Налоговое администрирование: дискуссионные вопросы понятийного аппарата // Вопросы теории и практики налогообложения: Сборник научных статей преподавателей и аспирантов кафедры "Налоги и налогообложение" Финансовой академии при Правительстве Российской Федерации. -М.: ФА, 2005. - С. 3 - 7.
6 Иванов А.Г. Понятие администрирования налогов // Финансовое право. - 2005. - N 9.
7 Хамзина Р.Р. Налоговый процесс в системе налогового администрирования // Финансовое право. –2009. -№ 6
8 Гализдра С. Налоговое администрирование необходимо совершенствовать // Финансовый вестник: финансы, налоги, страхование, бухгалтерский учет. -2010. -N 3.
9 Кашин В.А Налоги и налогообложение: курс-минимум: Учебное пособие для вузов. - М.: Магистр, -2008. – С.115.
10 Корчагин Ю. Уходим в тень// Российская Бизнес - газета . -2010. -№760 (27).
11 Кванталиани И.Э. О некоторых проблемах налогового законодательства Российской Федерации//Налоги и налогообложение. -2009. -N 6.
12 Результаты работы арбитражных судов/Официальный сайт Высшего Арбитражного Суда Российской Федерации. URL: http://www.arbitr.ru/press-centr/news/totals/ (дата обращения: 10.01.2011).
13 Медведский А. Принесет ли жалоба удачу?//Консультант. -2009. -N 1
Ссылка: http://www.audit-it.ru/articles/account/court/a55/430012.html



